
Web 共済と保険2026年11月号
2025年度決算に見る生損保経営の現状と課題(下)
本稿は、日本共済協会が開催した2026年度第1回業務研究会(2026年7月7日)において、福岡大学 商学部教授の植村 信保氏にご講演いただいた内容をまとめた記事の下編です。(文責:編集室)
7.主要損保グループの2025年度決算の特徴
2025年度の主要損保グループの決算について、3つのポイントに整理します(図表4)。
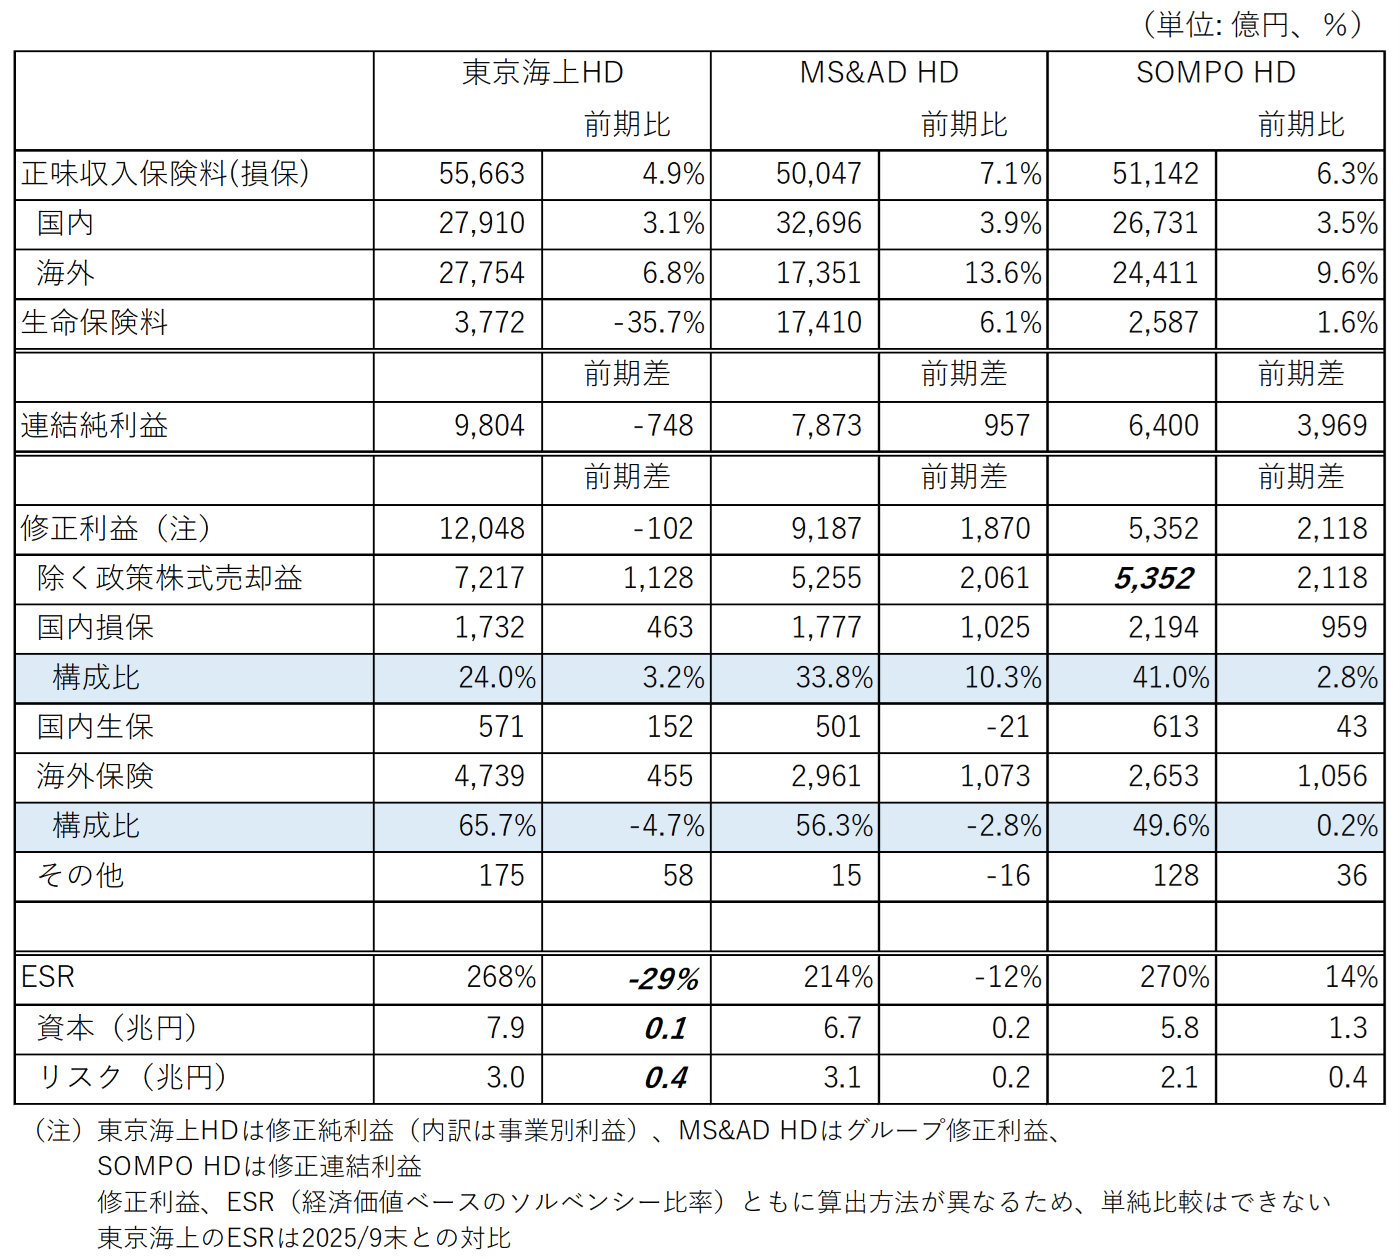
出典:各社決算・IR資料等より講演者作成
(1)海外保険事業の利益貢献
海外保険事業の利益貢献度は、引き続き高い状況です。東京海上グループをはじめ、他のグループでも北米依存度が高まる傾向が見られます。
(2)国内損保事業の収支改善
国内損保事業の収支は改善しています。特に火災保険では、自然災害による影響が引き続き軽微であったことに加え、料率改定も寄与していると考えられます。一方、最大種目である自動車保険の収支は依然として厳しい状況です。
(3) 経済価値ベースの純資産の増加
主要生保と同様に、損保グループでも経済価値ベースの純資産の増加には、株価上昇が寄与しました。これは、損保グループは政策保有株式※4 を一定程度保有していることから、株価上昇の影響を受けたものとなります。一方、主要生保に比べると、金利変動による公社債の価格変動の決算への影響は相対的に小さいと考えられます。
※4 純粋な投資目的ではなく、取引先との関係維持や強化を狙って保有する株式。
8.海外保険事業の利益貢献
大手損保3グループの決算を見ると、海外保険事業が修正利益の大きな部分を占めています。各社で修正利益の定義が異なるため単純比較はできませんが、海外保険事業が利益の牽引役になっていることは間違いありません。
一方で、政策株式売却益については注意が必要です。政策株式の縮減方針に基づき、各社は毎年株式を売却しているため、多額の売却益が発生します。しかし、これはもともと純資産の中に含まれていた含み益を実現したもので、利益が出たからといって会社の価値を高めるものではありません。
9.自動車保険の収支悪化
国内損保事業の中で特に注目すべきなのは、自動車保険です。自動車保険の発生ベースの損害率(EI損害率※5 )は高止まりしている状況です。各社は料率を引き上げていますが、それでも損害率が下がるには至っていません(図表5)。
※5 当期に対応する保険料に対して、当期に発生した損害額の割合を示す指標。
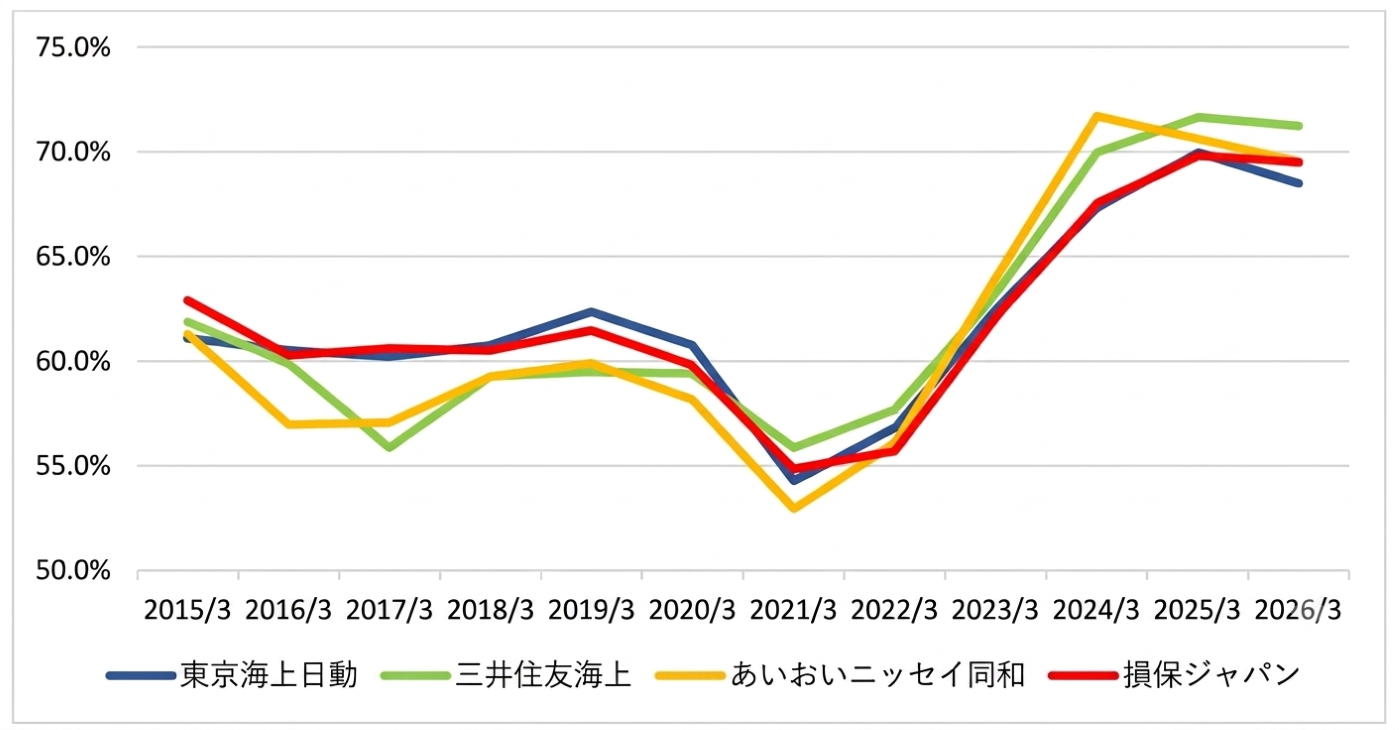
出典:各社決算・IR資料等より講演者作成
背景には、修理費の高騰や人手不足、部品代を含む物価上昇があります。自動車保険の支払保険金の多くは対物賠償と車両保険です。これらは修理費の影響を強く受けるため、修理費単価の上昇が損害率に反映されます。つまり、料率引き上げが、まだ物価上昇に追いついていないということだと思います。
また、大手損保の契約台数を見ると、保険会社によっては前年比で1%から2%近く減少しているところもあります。
一方で、東京海上ダイレクトや三井ダイレクト損保の収入保険料は急増しており、代理店型の自動車保険からダイレクト型へ顧客が移っている可能性があります。
10.事業費率と代理店手数料の変化
損保会社の事業費の内訳を見ると、人件費・物件費にあたる社費だけでなく、代理店手数料を中心とする諸手数料の低下が目立ちます。特に2025年度は、代理店手数料率の低下傾向がより明確になってきたように見えます。
各社のIR資料を見ると、東京海上では、新たな業務分担と手数料体系により、代理店手数料の総額が減少するとしています。
MS&ADでは、品質を重視した手数料体系への移行により、手数料合計の削減を見込んでいます。
SOMPOでは、高リスクセグメント契約※6 や長期契約に対する基準手数料の引き下げなどを通じて、リスク実態に見合った適正なコスト構造へ転換するとしています。
これらはいずれも今後の方針として示されていますが、すでに手数料率全般が低下している中で、さらに引き下げを進めようとしているように見えます。その背景には、監督行政上の制度改正への対応が影響し始めている面もあると考えています。
※6 保険事故の発生率が高い契約。
11.損害保険分野での監督行政上の制度改正の影響
近年発覚した保険金不正請求問題や企業向け保険料調整問題を受けて、損害保険分野での監督行政上の制度改正が進んでいます。大きくは、「顧客本位の業務運営の徹底」と「健全な競争環境の実現」という2つの柱があります。
「顧客本位の業務運営の徹底」では、例えば大規模乗合代理店に対する体制整備義務の強化、保険会社による代理店監督の強化、情報管理態勢の強化、比較推奨販売における「ハ方式※7 」の廃止、代理店手数料における業務品質重視などが挙げられます。
また、「健全な競争環境の実現」では、例えば保険会社による過度な便宜供与の禁止、企業内代理店における特定契約比率規制の適用強化、保険仲立人の活用促進、不適切な出向の防止、政策保有株式の縮減などが挙げられます。
それらのすべてが実施済みというわけではありませんが、すでに保険業法改正の一部は施行されており、代理店手数料における業務品質重視などは、事業費率や代理店手数料にも影響を与え始めていると考えています。
金融庁も監督局を2つに分け、保険をより専門的に見る体制に変わることが予定されており、今後は損害保険分野だけではなく、生命保険分野での検討が進みやすくなる面もあると考えています。
※7 保険代理店が任意の商品を推奨できる方法。
12.経済価値ベースのソルベンシー規制の導入
2026年3月末決算から、経済価値ベースのソルベンシー規制が正式に導入されました。これは20年越しで導入された重要な規制であり、保険会社経営にとって非常に大きな変化です。
従来適用していたソルベンシー・マージン比率には、いくつかの弱点がありました。
1つは、政府が求める支払余力の水準が低かったことです。従来の規制では20年に1回発生する損失への備えを想定していましたが、新規制では200年に1回発生する損失への備えを求めるものに変わりました。
もう1つの弱点は、金利変動を十分に捉えられなかったことです。従来の規制では、負債評価がロック・イン方式※8 であり、金利が変動しても保険負債が十分に動きませんでしたが、新規制では、経済価値評価に基づく貸借対照表を用い、資産と負債を時価ベースで評価します。これにより、金利変動が保険会社の経営の健全性に与える影響をより適切に把握できるようになります(図表6)。
※8 責任準備金を計算するに当たって保険料設定時の基礎率を使用する方法。
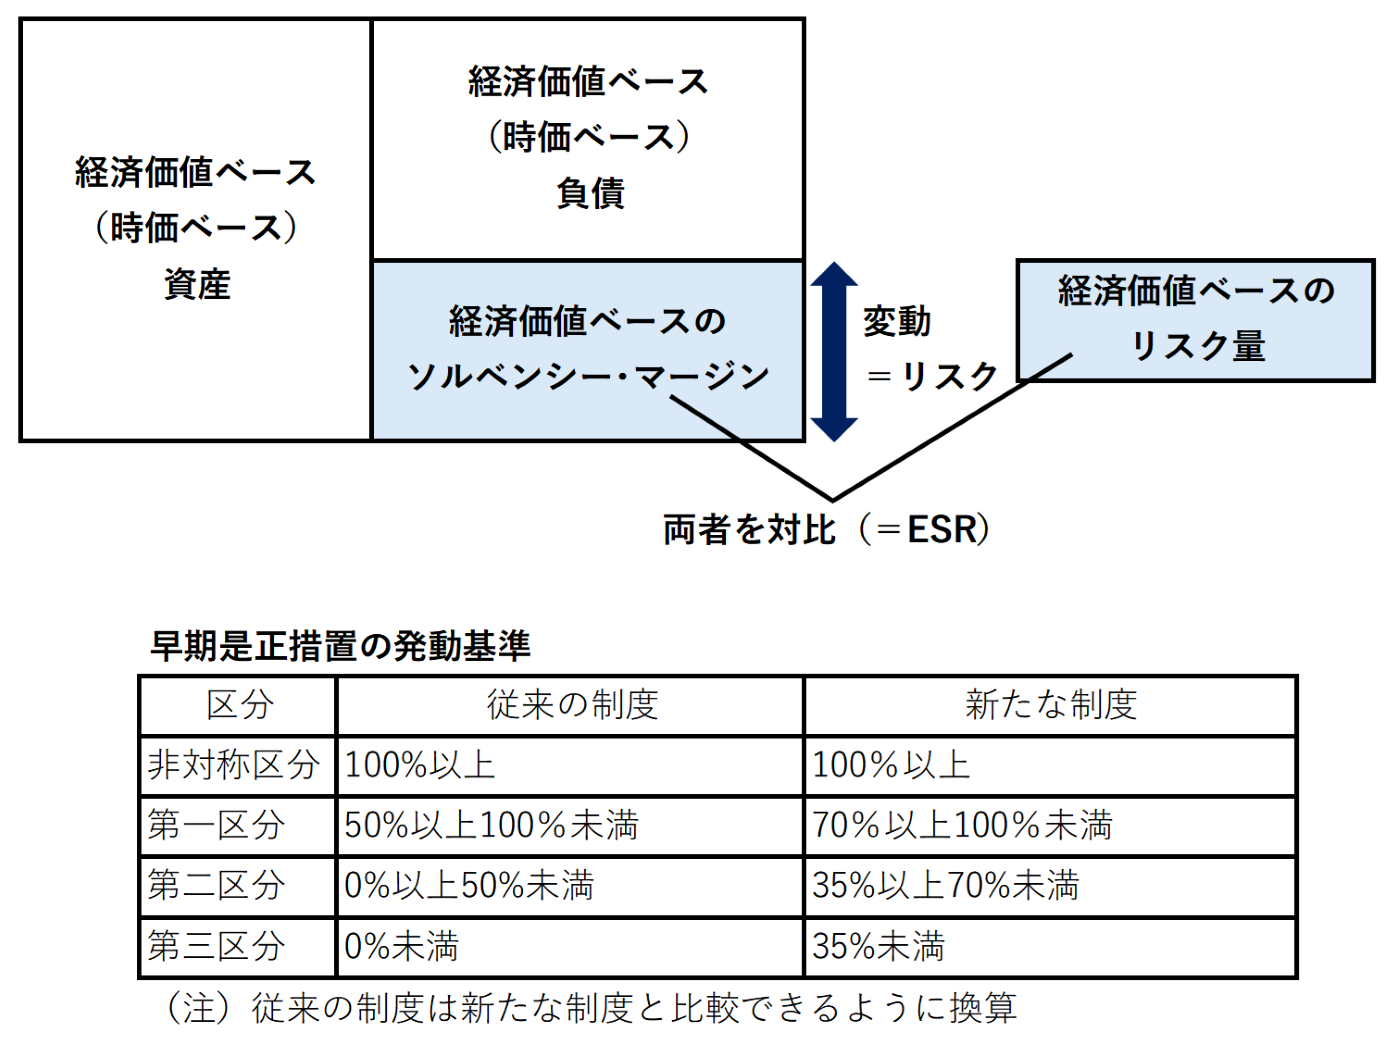
出典:講演者作成
過去、保険会社の破綻があった時期に、もし経済価値ベースでの評価があったならば、経営の健全性悪化の兆しを早い段階で認識できた可能性があります。
13.数値基準の限界
ただし、経済価値ベースのソルベンシー比率(以下「ESR」)という数値基準にも限界があります。規制上のESRは、国際資本規制に準拠した最大公約数的なものであり、個社の事情を勘案した計算手法ではありません。また、ESRが示しているのは、一定の計算で求めたリスク量を支払余力でカバーできているかどうかです。
例えば、ESRが同じ200%の保険会社でも、リスクの中身は保険会社によって異なります。株式リスクを多く取っている保険会社もあれば、株式や金利のリスクを抑えて保険リスクを中心にしている保険会社もあります。したがって、ESRの水準だけでは、その保険会社のリスクの取り方までは十分に把握できません。
そのため、新たな規制では「3つの柱」の考え方が採用されています。第1の柱はESRの確保、第2の柱は内部管理と監督上の検証、第3の柱は情報開示を通じた市場規律です。数値基準だけでなく、各社の内部管理を監督当局が検証し、情報開示を通じて外部からもチェックしていく仕組みになっています。
経済価値ベースのソルベンシー規制は、まず保険会社に導入されました。しかし、過去の例を見ると、保険業界に導入された重要な規制は、数年かけて共済にも関係してくる可能性があるため、今後の動向を注視しておく必要があると考えています。
14.おわりに
2025年度決算を見ると、生命保険会社では、一時払い貯蓄性商品の販売増加、営業職員チャネルによる保障性商品の低調、金利上昇による資産・負債両面への影響、特定商品の解約増加が主な注目ポイントとなっています。
損害保険会社では、海外保険事業の高い利益貢献、国内損保事業の収支改善、自動車保険の厳しい収支、代理店手数料体系の見直し、監督行政上の制度改正の影響が注目されます。
また、生損保に共通して重要なのは、経済価値ベースで会社を見ていく視点です。資産の含み損益だけを見ても、保険会社の健全性は分かりません。保険負債を含めた経済価値ベースの純資産、リスクの取り方、内部管理、情報開示をあわせて確認していくことが重要です。
保険会社の経営環境は、金利のある世界への移行、人口動態の変化、販売チャネルの変化、制度改正、顧客行動の変化など、多方面で動いています。
保険業界の決算や制度変更を定点観測することで、共済事業を取り巻く環境変化を考える際の参考にしていただければと思います。
■講演者プロフィール
植村 信保(うえむら のぶやす)
福岡大学商学部教授・保険アナリスト
福岡大学商学部で「保険論」「リスクマネジメント論」を担当。保険会社、格付会社、金融庁、保険会社向けコンサルティングを経て、2020年から現職。外部から保険会社経営を約30年間ウォッチしてきた経験を持ち、保険会社経営や保険行政の動向について幅広く情報発信を行っている。2025年には、『保険ビジネス 契約者から専門家まで楽しく読める保険の教養』(クロスメディア・パブリッシング)を刊行。
ブログ:保険アナリスト植村信保のブログ