
Web 共済と保険2026年10月号
2025年度決算に見る生損保経営の現状と課題(上)
本稿は、日本共済協会が開催した2026年度第1回業務研究会(2026年7月7日)において、福岡大学 商学部教授の植村 信保氏にご講演いただいた内容をまとめた記事の上編です。(文責:編集室)
1.「責任準備金」について
本題に入る前に、保険会社の決算を見るためには重要となる「責任準備金」について説明します。
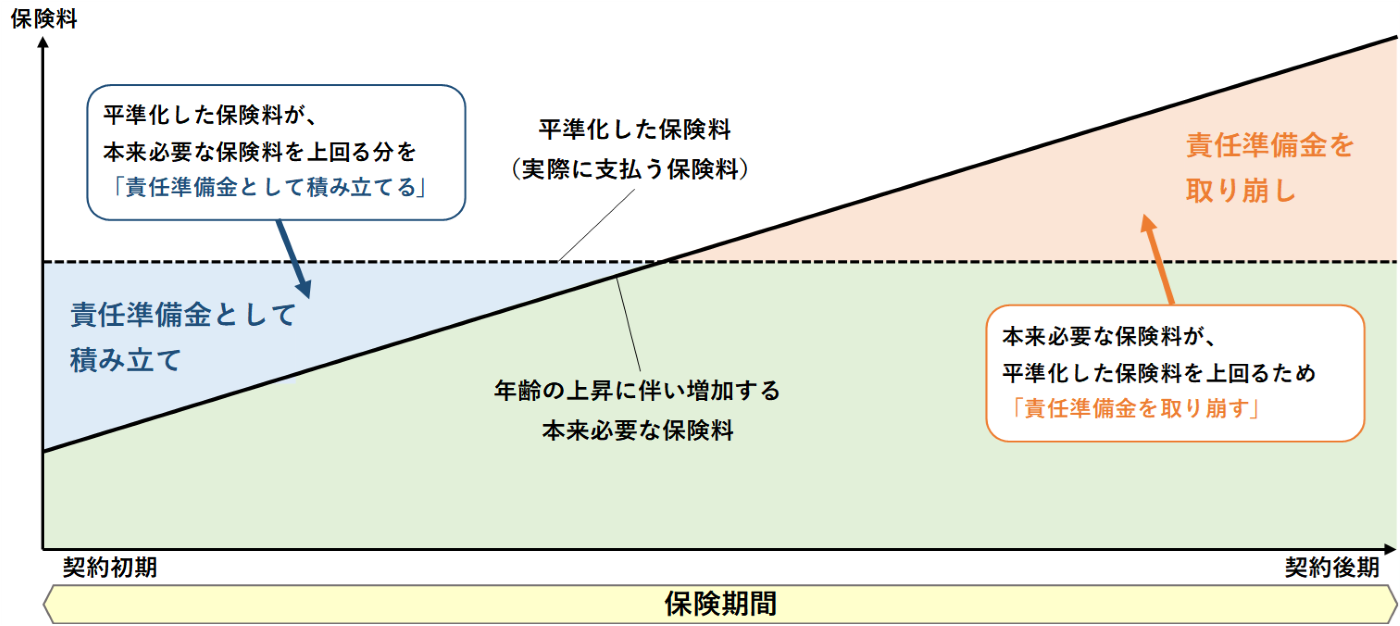
民間の生命保険は、公的年金のように現役世代が受給世代を支える賦課(ふか)方式ではありません。将来の保険金などの支払いに備えて、あらかじめ責任準備金を積み立てる仕組みです。
生命保険では、契約期間の前半に受け取る保険料の一部を責任準備金として積み立て、後半にはそれを取り崩して保険金等の支払いに充てます(図表1)。
そのため、生命保険会社の決算を見る際には、責任準備金の積み立てや取り崩しの仕組みを理解することが重要です。ある年度の損益計算書の「保険料等収入」よりも「保険金等支払金」が大きいからといって、それだけで経営が危ないとは判断できません。
出典:講演資料をもとに日本共済協会作成
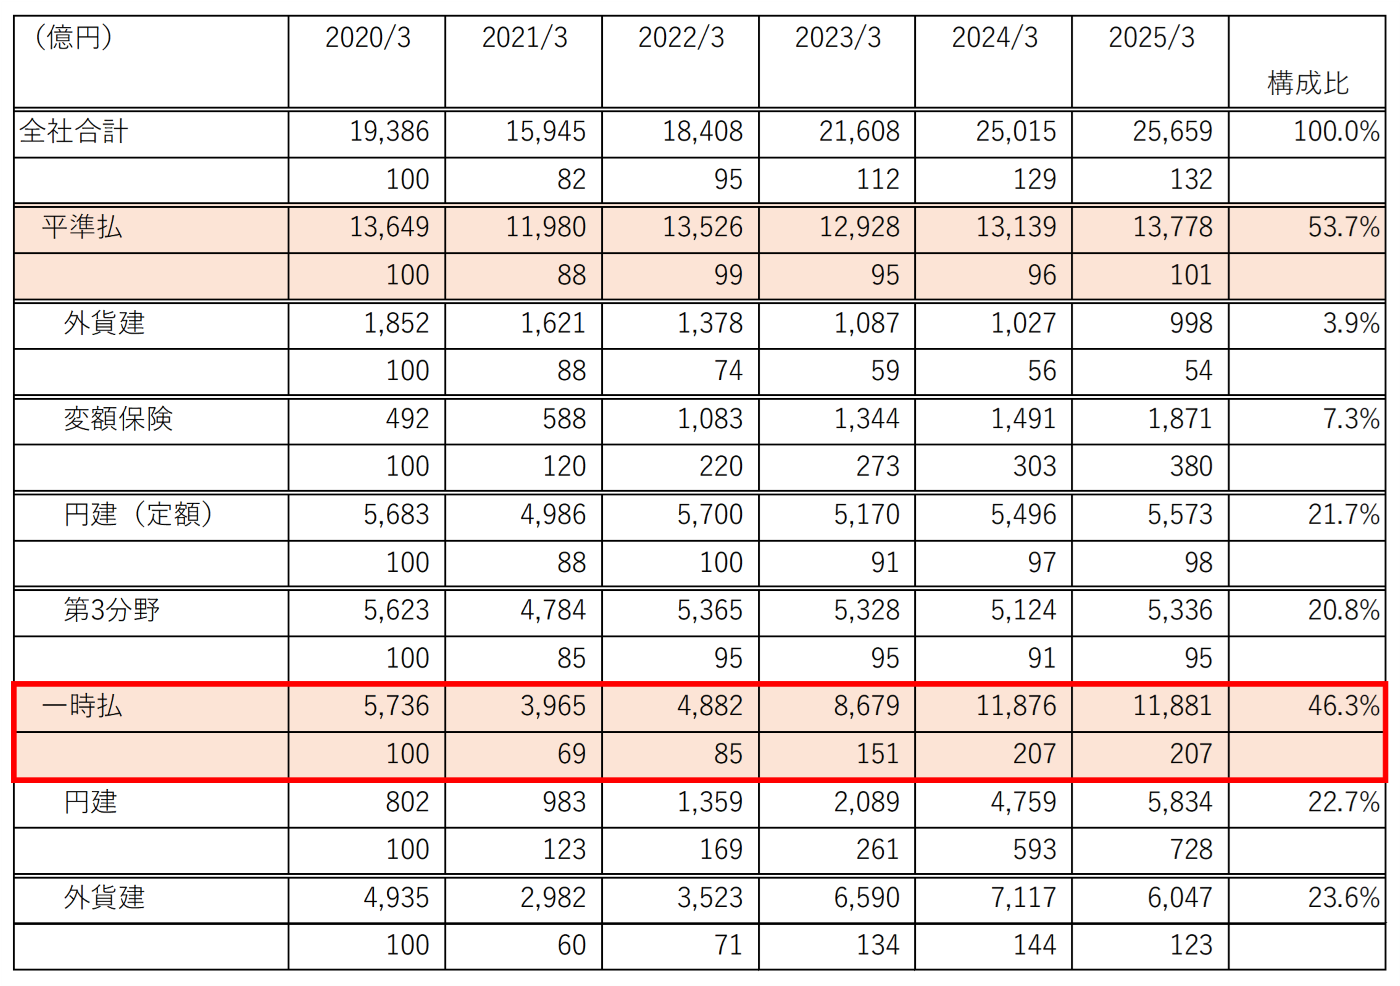
また、生命保険会社の保険料収入は、一般企業の売上高と同じようには捉えられません。月払いなどの平準払い契約が中心の保険会社では、その年の保険料収入の多くが過去に獲得した既契約からの収入である一方、一時払い商品の取り扱いが多い保険会社では、その年の販売状況によって保険料収入が大きく変動します。
2.主要生保の2025年度決算の特徴
2025年度の主要生命保険会社の決算について、3つのポイントに整理します。
(1)チャネル別の状況
営業職員チャネルでは、保障性商品の販売は引き続き低調であった一方で、保険料を一時払いとする貯蓄性商品、特に円建て商品※1 の販売は堅調でした。また、一般代理店向けに商品を提供する大手生保グループの第2ブランド生保と言われるグループ会社の販売は堅調でした。
※1 円建て保険:保険料を日本円で払い込み、保険金、解約返戻金なども日本円で受け取る保険。
(2)国内株式と金利の上昇
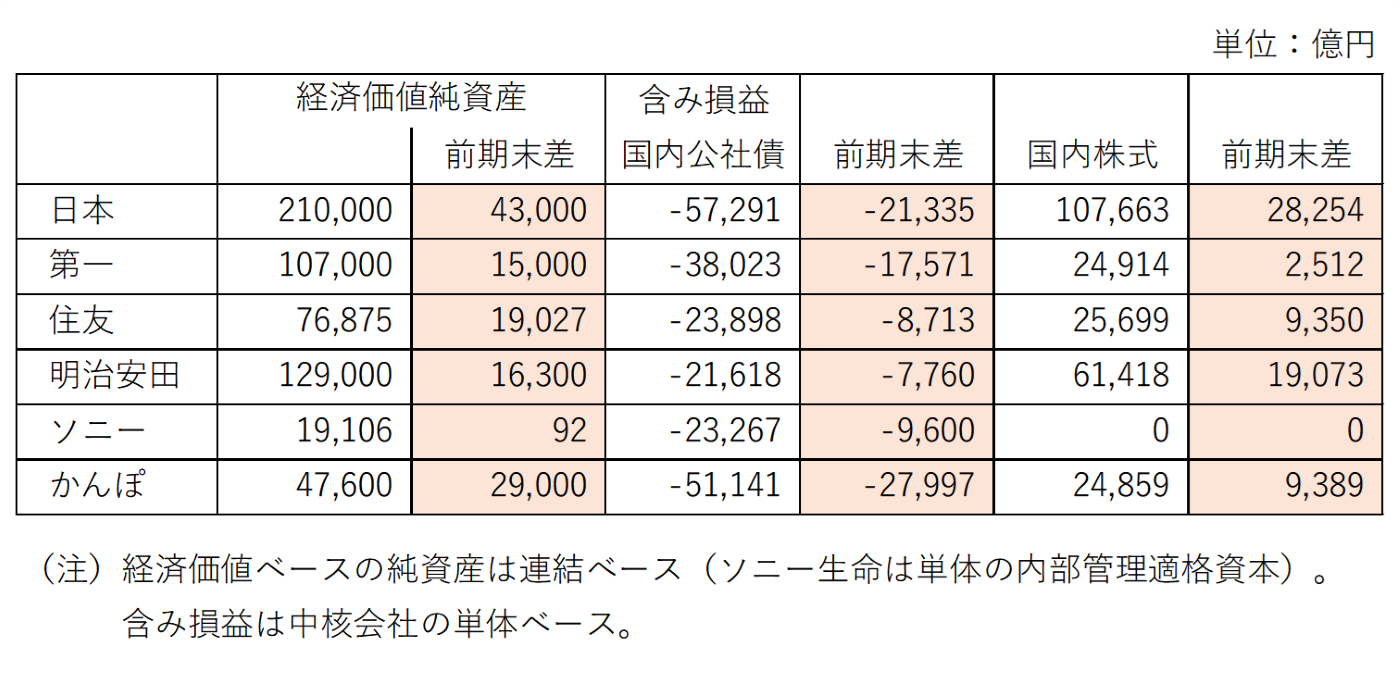
株式を保有している生命保険会社では、株価上昇によって純資産が拡大する一方、金利上昇によって保有する公社債の時価は下落しました。ただし、経済価値ベースで見ると、金利上昇は保険負債の経済価値評価を減少させる面もあり、公社債の含み損だけを見て、生命保険会社の健全性を判断することは適切ではないと言えます。
(3)貯蓄性商品の解約増加
解約の増加が見られましたが、これは業界全体で一様に生じているというより、特定の生命保険会社における貯蓄性商品、とりわけ外貨建て一時払い保険※2 で生じていると見ています。円安が進むと、外貨建て保険の解約が増える傾向にあるようです。
※2 外貨建て保険:保険料を米ドルや豪ドル、ユーロなどの外貨(あるいは外貨を円に換算した金額)で払い込み、保険金、解約返戻金などを外貨で受け取ることができる保険。
3.営業職員チャネルと保障性商品の課題
大手生命保険会社の新契約年換算保険料を見ると、回復傾向にある会社も見られます。その中身を確認すると、一時払い商品の増加が大きく寄与しているケースがあります。現時点では2025年度の開示情報は限定的ですが、個別の任意開示情報によると、日本生命、明治安田生命、住友生命などでは、一時払い商品、なかでも円建て商品の販売が増えていると考えられます(図表2)。
出典:一般社団法人生命保険協会資料より講演者作成
一時払い商品といえば、かつては外貨建てが中心で、銀行での販売が目立っていましたが、足元での円金利の上昇を受けて、営業職員チャネルでも円建て一時払い商品の販売が進んでいます。
営業職員がアクセスしやすい既契約者の解約返戻金を原資に、予定利率が上がった新しい商品へ乗り換える動きも見られます。ただし、営業職員は、既契約者であるシニア層にはアクセスできている一方で、保障性商品の販売が低調であることから30代・40代のいわゆる保障中核層に十分アクセスできていない可能性があります。
一方、一般代理店向けに商品を提供する大手生保グループの第2ブランド生保は、第3分野を中心に堅調に販売を伸ばしています。
例えば、日本生命グループのはなさく生命、住友生命グループのメディケア生命、朝日生命グループのなないろ生命などは、一般代理店チャネルを中心に、単品の医療保険などを提供しており、代理店に受け入れられる競争力のある商品を提供できていることが、販売動向に表れています。
4.金利上昇が生保経営に与えた影響
2025年度は、株価上昇と金利上昇が保険会社経営に大きく影響しました。
営業面では、金利上昇が円建て貯蓄性商品の販売好調に寄与する一方で、保障性商品の販売が低調であることの一因にもなっている可能性があります。金利がある世界になったことで、貯蓄性商品の訴求力が高まった反面、保障性商品の販売に経営資源が十分に割り振られていない面もあるのではないかと見ています。
財務面では、現行会計ベースで公社債の含み損が拡大しました。金利が上がると、既に保有している債券の価格は下落します。特に超長期債を多く保有している生命保険会社では、含み損が大きく見えるため、メディアなどでは有価証券の含み損益が注目されがちです。
しかし、生命保険会社は長期の保険負債(将来の保険金等の支払い)を抱えており、経済価値ベースで見ると、金利上昇によって将来の保険金支払い負担の現在価値も減少します。
したがって、資産側の公社債の含み損だけを見るのではなく、負債側の経済価値評価も合わせて見る必要があります。実際、各社が公表している内部管理上の経済価値ベースの純資産を見ると、公社債の含み損が拡大していても、純資産が大きく悪化していません(図表3)。
出典:各社決算・IR資料※3 等より講演者作成
※3 投資家などに経営状況・財務データ・業績見通しなどの企業情報を提供するための資料
そのため、資産の含み損益だけをもって、生命保険会社の健全性を判断することは適切ではないと考えています。
5.公社債売却損と株式売却益の見方
2025年度決算では、公社債の売却損を計上した生命保険会社が目立ちました。含み損を抱えた公社債を売却すれば、売却損が発生します。
一方で、株式を売却して売却益を計上している会社もあります。損益計算書上は、公社債の売却損を株式の売却益で補っているように見える場合がありますが、経済価値ベースの純資産という観点から見ると、公社債を売却して損失を出し、株式を売却して利益を出すことが、会社の価値を高めるものではありません。
株式の含み益は、もともと経済価値ベースの純資産に含まれているものであり、売却益として実現したからといって、経済価値ベースの価値が新たに増えるわけではありません。
6.解約増加と解約リスク
生命保険業界全体の解約返戻金を見ると、2025年度は10~12月期、2026年1~3月期に解約返戻金が多くなりました。
円ドル相場と比較すると、円安が進むと解約が増える傾向が見られます。外貨建て一時払い保険では、円安によって解約しても損をしない、あるいは利益を確定しやすい状況になるため、解約が増えやすいと考えられます。
ただし、解約が増えたからといって、直ちに生命保険会社の資金繰りが危ないということではありません。生命保険会社は比較的換金性の高い資産を保有しており、2000年前後の生保危機の時代でも、資金繰りが悪化して破綻したケースはありませんでした。
一方で、営業職員チャネルではなく、銀行など金融機関チャネルでの一時払い保険の販売が積み上がっていて、金利変動に敏感な顧客が増えていることを考えると、契約者行動の流動性は以前より高まっている可能性があるため、解約リスクについては、以前より意識して見ていく必要があると考えています。
(11月号へ続く)
■講演者プロフィール
植村 信保(うえむら のぶやす)
福岡大学商学部教授・保険アナリスト
福岡大学商学部で「保険論」「リスクマネジメント論」を担当。保険会社、格付会社、金融庁、保険会社向けコンサルティングを経て、2020年から現職。外部から保険会社経営を約30年間ウォッチしてきた経験を持ち、保険会社経営や保険行政の動向について幅広く情報発信を行っている。2025年には、『保険ビジネス 契約者から専門家まで楽しく読める保険の教養』(クロスメディア・パブリッシング)を刊行。
ブログ:保険アナリスト植村信保のブログ