
Web 共済と保険2026年10月号
AI技術が損害査定の業務効率化と不正探知の高度化をサポート(下)
AIの技術は、日々進化しています。労働力人口の減少や業務の効率化に対応していくため、AIが査定業務にも取り入れられ、さまざまな場面で活用されるようになりました。
前号に続き、シフトテクノロジージャパン(Shift Technology Japan)の藤井達司氏に、損害査定へのAI活用の現状と今後についてお話をお聞きしました。
4.損害査定業務におけるAIの活用
(1)大規模災害の損害査定においてShiftのAIソリューションはどのような役割を担っていますか。
大きな災害が発生したとき、いかに早く保険金を支払うかが保険会社にとって大きな課題だと思います。被災地での調査、修理見積書や罹災証明書の取得に日数を要してしまい、修理ができないまま、建物の損壊が拡大してしまったといったことも耳にします。
大規模災害での損害査定は、被災地の人員だけでは、対応しきれません。迅速・適切に保険金を支払うために、保険会社は多くの社員を動員して査定をする必要がありますが、査定経験の豊富な人から初めて査定するという人まで千差万別です。
そこで当社のAIソリューションでは、経験の浅い方に向けて、請求内容に問題がないか、書類に不備がないかといった点検をガイドする機能を装備しています。
大規模災害の際は、フロント(被災地)とバックオフィスのそれぞれの社員が役割を分担して査定していると思います。
例えば、フロントで撮影した被害物件の画像がバックオフィスに送信され、AIが画像と請求書類の内容を照合することで、損害箇所と見積書の内容が合致しているかどうかを確認します。この確認の際に、不整合となっている部分などに対してアラートを出す機能があります。
(2) ShiftのAIソリューションは、保険金算出の際にどのように活用されているのですか。
損害の程度を適切に把握することは、損害査定では非常に重要なポイントです。
現時点で、AIによる画像・書類分析技術により、損壊箇所の画像や修理見積書などから、査定担当者に、修理費用が適正な範囲内にあるのか、といった情報を提供できるようになっています。
例えば、修理見積書の額が50万円で、AIが出した損害額が40万円であった場合には、「見積額が10万円高い可能性がある」旨のアドバイスを出すことで、見積額を確認するよう注意を促しています。
(3)今後のAIソリューションはどうなっていくのでしょうか。
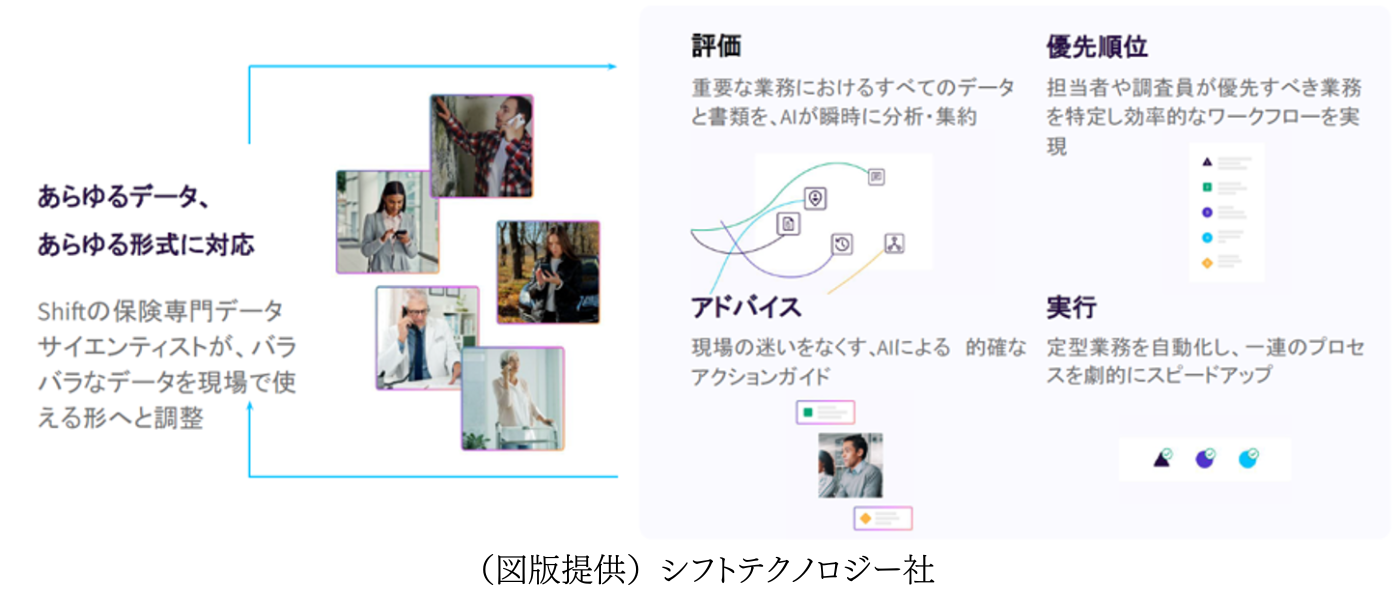
従来のAIは「人の指示に対して応答する」だけの一方通行型のAIですが、「人が細かい指示をしなくとも、自律的に行動する」エージェント型AIの実装も進んでいます。
海外では、エージェント型AI機能を活用して、査定担当者のレベルを踏まえた上で、「〇〇を確認してください」など、査定者が今取るべき行動をアドバイスしてくれる段階まできています。
査定経験が浅くても、次の行動をAIが教えてくれるのであれば、査定経験が豊富なベテラン査定担当者が傍にいてくれるのと同様の安心感があります。
AIが査定担当者へアドバイスするためには、各担当者の査定レベルをAIが知っている必要があります。
査定担当者は、AIによって表示されるプロセスフロー上の確認すべき事項を、一つひとつチェックしますが、このチェックの際にわからない項目や内容をAIに質問することで、AIが各査定担当者のレベルを学習しています。
エージェント型AIの活用でさらなる業務効率化と業務サポートを実現している一例です。
日本においても、各保険会社はエージェント型AIに大きな関心を持っていますし、現在は、導入する時期や内容を議論しているところです。遅くとも2~3年後には、業務への実運用が実現するだろうと考えています。
ただし、「エージェント型AIを実装して終わり」というわけではありません。今後も、AIは進化していきますので、常に進化した新しい技術を取り込んでいく必要があると考えています。
5.不正対策の高度化に向けて
(1)新たな不正の手口にはどのように対応していくのでしょうか。
新たな不正手口のパターンを速やかに取り込んでいくことはとても重要です。ベテラン査定担当者は、高い経験値から不正が疑われる案件にいち早く気づくことができます。
現状では、当社のデータサイエンティストが、ベテラン査定担当者が不正を疑った案件のデータのパターンと保険会社が保有しているデータとを照合して分析し、不正が疑われるパターンがあれば、AIに学習させています。このように、保険会社と協力をしながら日々精度を高めています。
今後、労働人口が減ることで、ベテラン査定担当者の数が減り、同等の知識やスキルを持つ査定員を育成することもまた難しくなります。保険会社もその点を見据えて、ベテランの知識やスキルをAIで補おうという傾向が強くなっています。
(2)不正を防止していくために重要なことは何ですか。
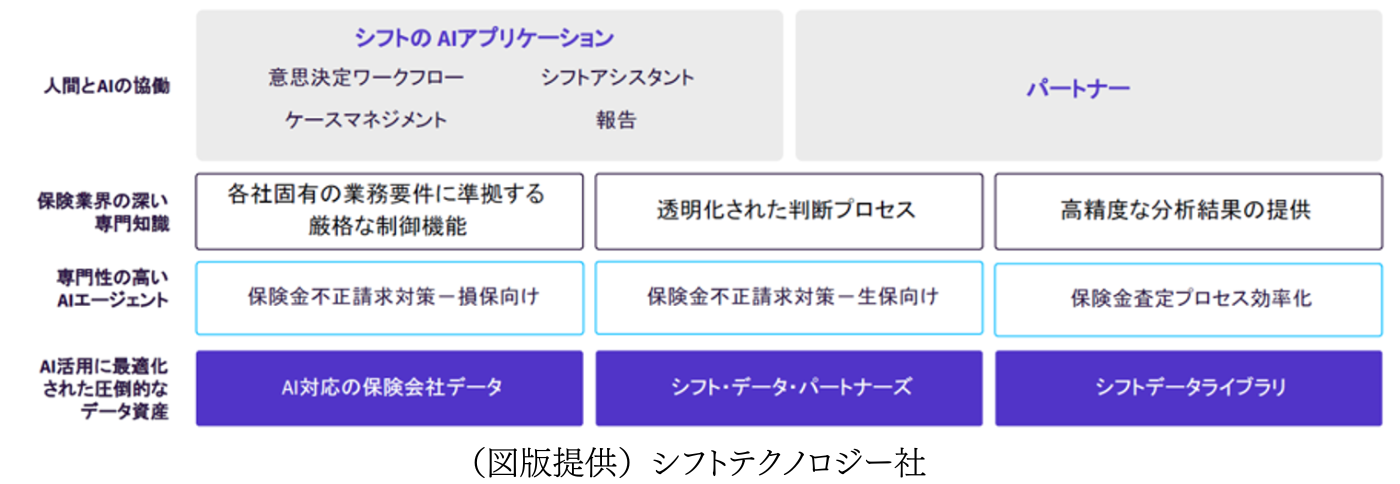
高度化、巧妙化する不正などに対して、新しい技術を積極的に取り入れ、不正を防止していくことが非常に重要だと考えています。
いまの時代は、新しい技術が次から次へと開発されます。最新の技術をソリューションの中にいち早く取り込んでいく必要があるというのが、国内外における共通の認識なのですが、海外の保険会社に比べて日本の保険会社は、新しい技術の導入に慎重な傾向があります。
そうした傾向があるからこそ、海外での先行事例をいち早く紹介することが重要だと考えています。
また、AIが出すアラートやアドバイスなどは、査定業務上の知識やスキルに基づいていなければなりません。保険商品の内容を含め損害査定を熟知しているのは保険会社の社員です。
査定担当者などとコミュニケーションを密にして、実務上の取り扱いや手順、不正案件の特徴などといった知識やスキルを取り入れていくことも重要です。
6.海外の保険会社間で進む情報共有による不正対策
(1)海外の保険会社ではどのような不正対策をしているのでしょうか。
日本より海外の不正対策が進んでいる理由のひとつとして、海外では、不正請求の数が非常に多いことが挙げられます。
この状況が、海外の保険会社にとって大きなリスクであり、不正請求への対応の必要性を非常に高くしているのだと思います。もちろん、海外ほどではないものの、日本でも積極的に取り組んでいる保険会社もあります。
海外では、複数の保険会社で不正の手口を共有して分析しているケースが増えています。
これまでは、各社個別にデータを分析していましたが、複数社の不正や災害の情報を共有して分析することで、1社だけではわからなかった不正の手口を共有できるようになり、非常に評価されています。
(2) 国内保険会社に影響する、海外の医療機関や修理業者による不正などはあるのでしょうか。
日本の生命保険会社では、海外の病院で治療を受けて医療保険金を請求するケースが増えていて、それに合わせて不正も増えていると聞いています。
具体的には、「診断書に記載された病院がない」、「病院は存在するが治療しているのか疑わしい」などのケースがあるようです。こうした点について、AIを活用して効率的に分析できるようにしたいと考えています。
例えば、過去の不正請求案件などを活用して、医療機関や修理業者の存在チェック、保険契約者や保険金請求者と医療機関や修理業者との関係性の可視化(関係図化)ができれば、保険契約者や保険金請求者と現地医療機関や修理業者とのつながりが明らかになり、不正の検知ができるのではないかと考えています。
7.今後の保険特化型AIのさらなる進化にむけて
前述の生命保険に関する不正に関連して、海外の医療機関情報のデータベース化にもニーズが高まっていると思います。様々な課題をクリアして精度の高いものを提供できれば、不正請求案件の発見に非常に役立つものと考えています。
例えば、グローバルデータとして提供されているものとして、気象データがあります。日本の気象庁のデータのほか、局所的に発生する落雷などの重要な災害情報を活用して、分析することにも取り組んでいます。
この情報を活用することで、建物の被害の程度や金額の妥当性に関するアラートやアドバイスの精度を上げることも可能になると考えています。
これからも保険会社から提供されるデータの有効な活用方法について、多くの意見を取り入れていきたいと考えています。
また、将来的には各社ごとに自社データを分析して明らかになった不正のパターンなどを共有する仕組みを確立していくことで、保険業界の健全性を高めることができ、ひいては、日本社会のためにも役立つと考えています。
今後、エージェント型 AIの活用範囲が大きくなり、当社のAIソリューションも更に進化することで、保険会社の業務効率化と不正探知高度化をより一層サポートしていきたいと考えています。