
Web 共済と保険2026年9月号
AI技術が損害査定の業務効率化と不正探知の高度化をサポート(上)
昨今、自然災害の多発や建設資材の多様化・高騰がある中、高度な損害査定スキルが求められる現場では、査定スキルの継承や要員の確保が課題となっています。
AIを活用した損害査定は、すでに保険業界において導入され、進化を続けています。
そこで、AI技術を活用したソリューションを保険会社へ提供されているシフトテクノロジージャパン(Shift Technology Japan(以下「Shift」))の藤井達司氏に、現在のAIを活用した損害査定についてお聞きしました。
本記事は、今号と次号(10月号)にわたってお届けします。

1.「AIを活用した損害査定」とは?
(1)いま開発されている「AIを活用した損害査定」はどのようなものですか?
共済団体や保険会社においても、査定のプロセスのなかで、様々なシステムを活用していると思います。
査定は、直接、査定担当者が被害物件の損害を査定する一次査定と一次査定に不備がないかを確認する二次査定などを経て、契約者に保険金をお支払いすることになります。
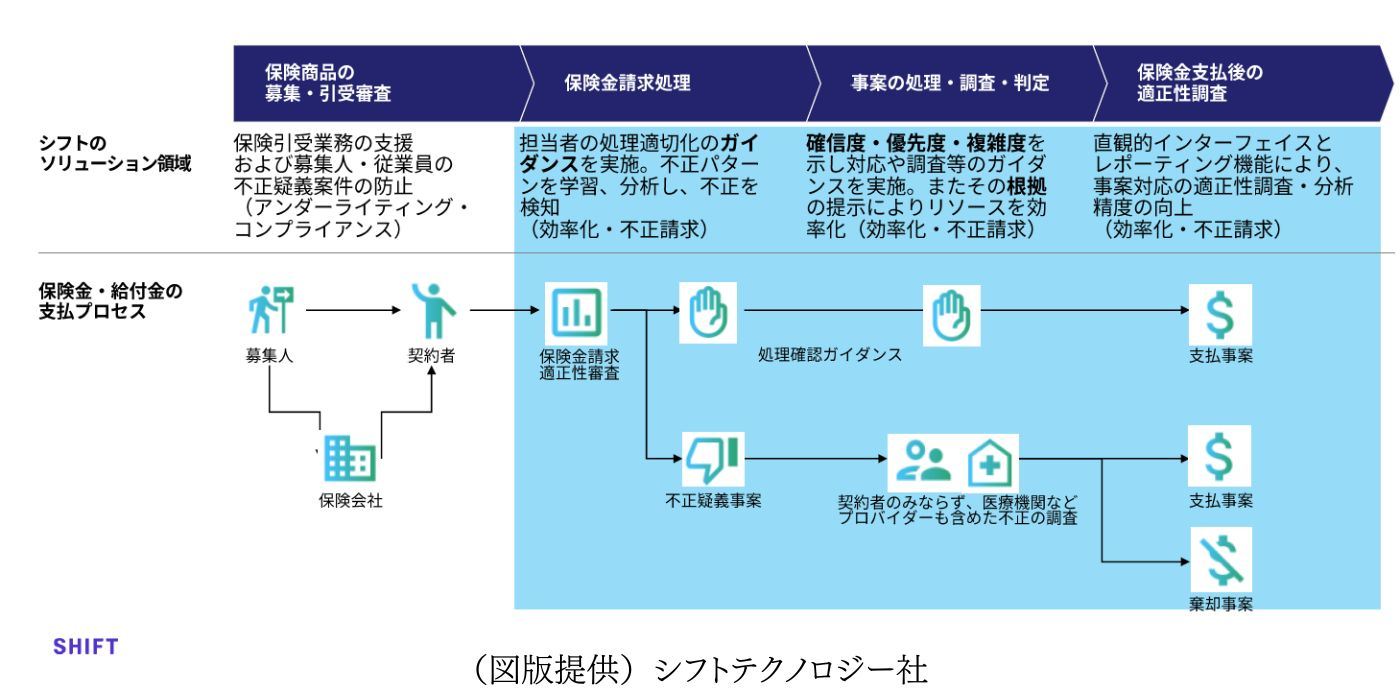
この一次査定で、保険金請求権者からの請求に不備や不正がないか、AIを活用してチェックしています(図表1)。
不正請求や書類不備など査定をするうえで最も問題となる事象を検知することで、査定担当者への業務支援となるAIの役割についてお話しします。
〈最先端のAI技術と社内外の幅広いデータの活用による保険会社の業務効率化と不正検知の高度化〉
損害査定では、判断基準や業務ノウハウをベースにした「ルールエンジン」を用いて、損害査定の一部を自動化しているケースもあります。
そうした既存の仕組みが適している査定業務もあれば、AIが適している業務もあり、どのように組み合わせていくかは導入する保険会社と話し合ったうえで決定しています。
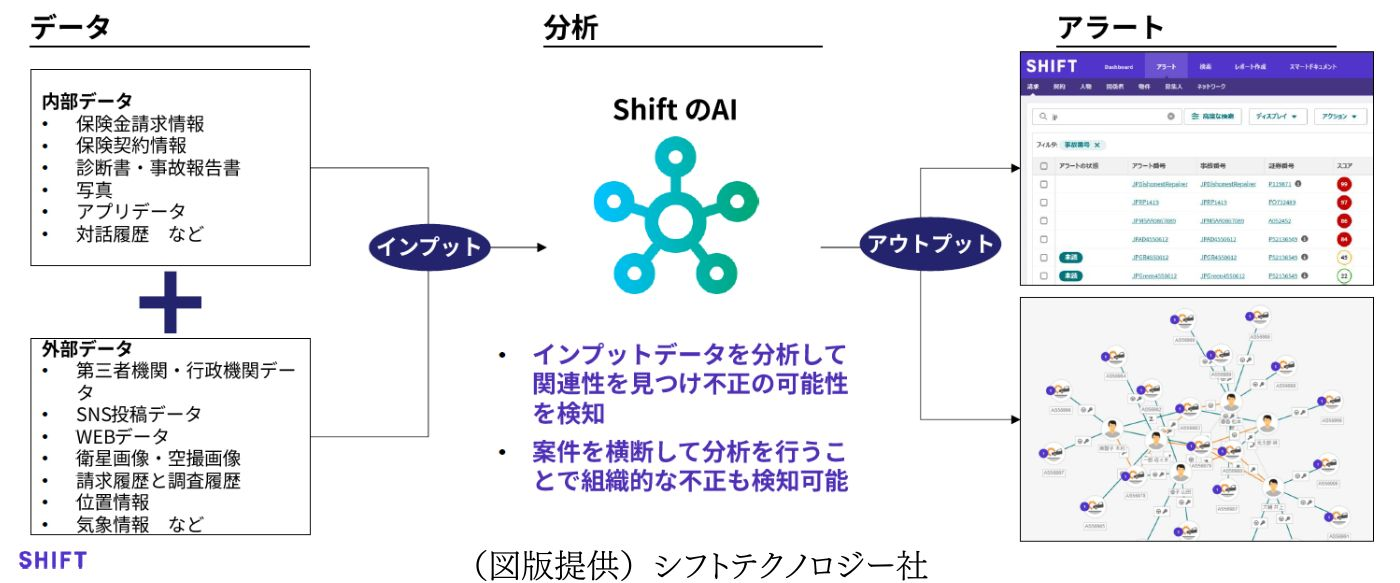
当社で開発したAIソリューション(図表2)には、保険会社が保有している保険金の支払情報、契約情報、不正請求情報などの内部データをインプットします。
そのほかに、衛星画像や気象情報などの外部データもインプットし、災害(保険事故)の発生や程度をロジカルにわかりやすく証明できるようにしています。
インプットされたデータをAIソリューションが保険金請求案件を横断的に学習(分析)し、組織的な不正を含め不正の可能性を検知できるようになっています。
また、個別の請求事案について不正の可能性が検知された場合には、スコアリング(点数表示)してアラートを出すようになっています。
スコアリングは、点数が高ければ高いほど、何らかの問題がある可能性が高くなりますので、「査定担当者が再度内容を調査・確認する」、「外部業者へ調査を依頼する」など、査定プロセスを選択するための参考情報となっています。
一般的によく使われているAIとしてChatGPTやCopilotなどがありますが、保険会社との意見交換から生まれたアイデアの中にShiftのAIソリューションとChatGPTの組み合わせがあります。
査定プロセスのなかで、「不正請求なのか」、もしくは「単なる書類の不備や保険会社と契約者の意向(主張)の違いなのか」どちらとも判断がつかないグレーゾーンの請求案件が少なからずありますが、ChatGPTを組み合わせたことで、こうしたグレーゾーンの請求案件に対するガイドラインの精度を高めることができ、査定担当者が判断しやすい情報をより効率的に提供できるようになっています。
(2)AIをどのように活用していく必要があるのでしょうか。
現状では、AIは間違った結論を出すこともありますので、100パーセント信頼できるものではありません。
AIが出す結論の正確さを100パーセントに近づけていく必要はありますが、最終的に人が意思決定する際の補助的な情報としてこの結論を活用することが大切です。
また、AIが出した結論だけではなく、なぜAIがそう判断したのか、根拠を確認する必要があります。AIソリューションにおいても、結論に至った根拠を丁寧に提供することが重要だと考えています。
2.ShiftのAIソリューションによる分析
(1)どのように分析しているのでしょうか。
当社の分析では、保険会社が保有するしている内部データや外部データを当社のアルゴリズムを活用した不正検知シナリオ※1 にて分析を行います。
シナリオについては、国内外で共通する多くのものがあることに加え、国内特有の事象や保険会社ごとに特有の事象などに対応するために、当社が独自開発することもあります。
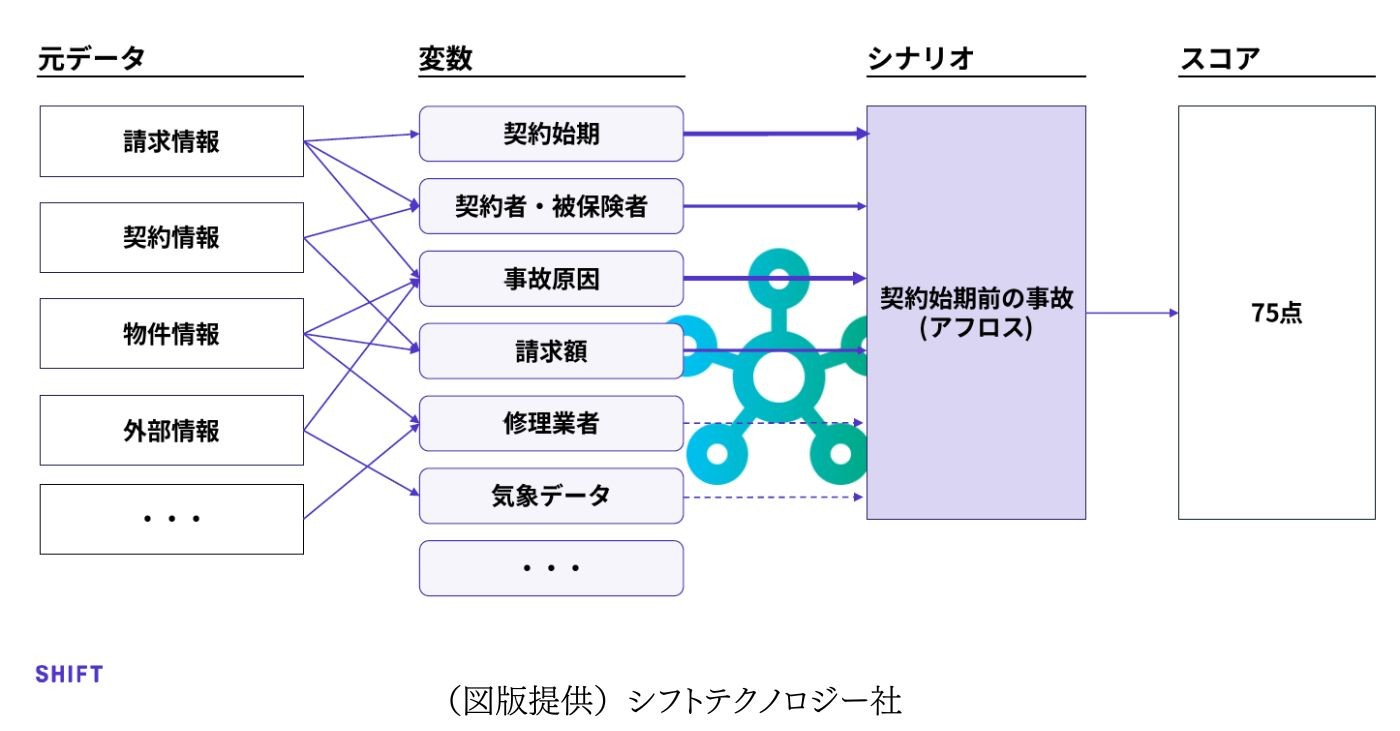
そのうえで、個別の請求案件のデータ(元データ)にある契約始期日、事故原因、請求額などの変数とシナリオを当社AIソリューションで分析を行い、その結果としてのスコアとその根拠も提示しています。
※1 「シナリオ」とは、過去の不正パターンや不自然な事故データの特徴をルール化・モデル化した、不正を見抜くためのAIの着眼点を示したもの。
(図表3)では、契約始期前の保険事故(After Loss、アフロス)のシナリオを使って、元データから得られる変数にどの程度のアフロスの疑いがあるのかを例示しています。ここでは、アフロスの疑いを75点と評価していますが、疑いが高いほどスコアが高くなります。
(2)複数のシナリオを使用して分析することはできるのでしょうか。
複数のシナリオを用いて分析することもできます。
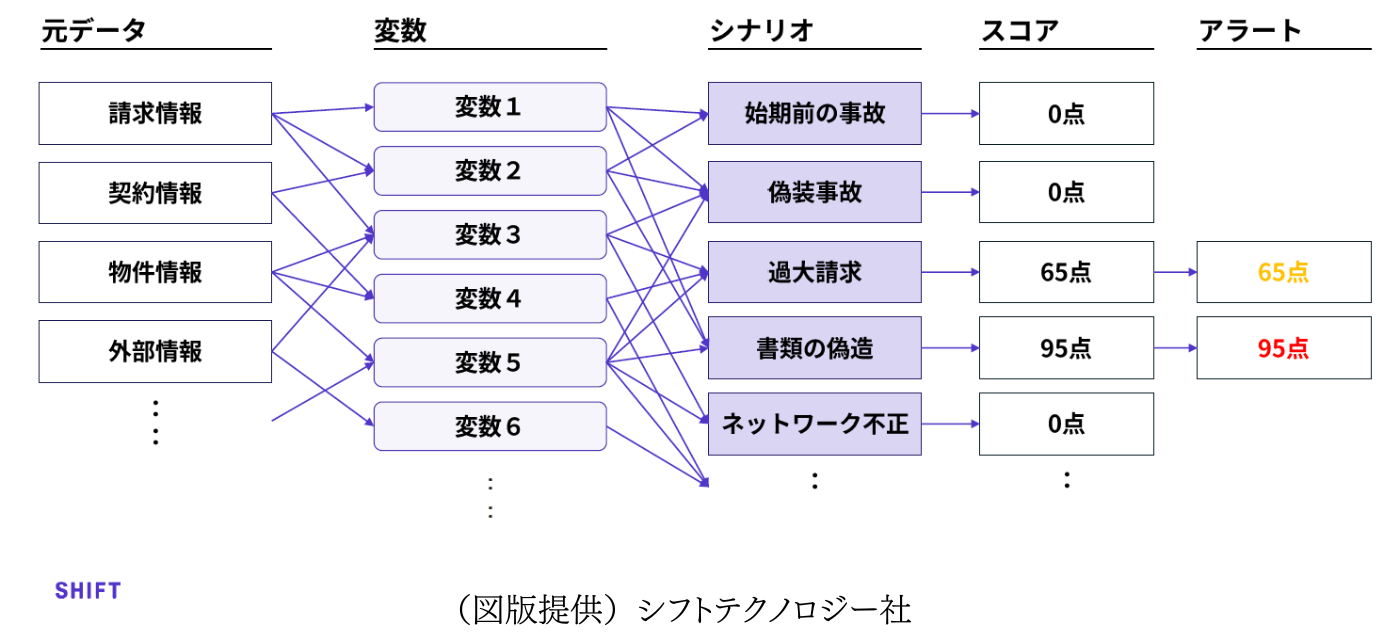
(図表4)では、一つの請求事案について、5つのシナリオを用いてそれぞれ分析を行い、その結果としてのスコアを提示しています。
「過大請求」65点、「書類偽造」95点とスコアリングしているように、複数のアラートを同時に確認することができます。また、スコアに応じた対応の優先順位を付けることもできます。
保険会社は、何百とあるシナリオの中から優先して分析したい項目のシナリオを選定できますし、どのシナリオを使うかは、当社との話し合いで決めます。また、保険会社からの要望に合わせて、既存のシナリオをカスタマイズすることもできます。
再度になりますが、AIが出した結論には誤りがないように思えてしまいますが、人が見てみると正しくないこともあります。AIが出した結論を鵜呑みにするのではなく、人が最終的な判断をすることが重要です。
ShiftのAIソリューションは、保険会社から「人が確認する前にAIが請求案件の内容を確認し注意すべき点をアラートで示してくれるので、業務が効率化されている」との評価を得ています。
3.AIソリューションでのデータの活用
(1)ShiftのAIソリューションにはどの程度のインプットデータが投入されているのですか。
インプットデータ件数が多ければ多いほど、スコアリングの精度も上がりますが、各保険会社のAIソリューションには、自社データのみをインプットしています。
保険会社の規模にもよりますが、年間、数十万件から200万件程度の「請求案件」をインプットデータとして投入しています。
なお、年間10万件程度のデータがあれば、正確に近い精度の分析結果になりますが、保険会社の規模、商品性や保険契約者の特性などにもよってスコアリングに差異が生じることがあります。
(2) 日本と他国ではデータなどにどのような違いがありますか。
国内で当社と取引がある損保・生保含めた保険会社合計の年間請求件数は、300万~400万件になります。世界全体では、30カ国、120社程度との取引があり、保険契約、保険請求、文書分析を合わせて40億件近くあります。
不正に関して言えば、日本より国外の方が請求件数における割合が大きいと言われています。必然的に不正の手口も国外の方が多様になる傾向があり、故に関連するデータも異なってくると思われます。
(3)各保険会社のデータ共有を行うことで、より高い精度の分析が可能になるのでしょうか。
自然災害による同一地域の被災状況は保険会社が必要とする共通の情報ですが、不正請求などの情報は各保険会社が独自で保有しているので、限られた範囲でしか活用できない情報になる場合もあります。
こうした各保険会社の情報を共有することで、より高い精度の分析をすることができますが、こうした情報の共有化の要望はあるものの、日本ではまだ実施できていないのが現状です。
一方で、アメリカや欧州では、事故や不正請求に関する情報の共有が日本より進んでおり、保険の健全性向上にもつながってます。
また、人の移動が自由なEU内でも、不正の手口や傾向が似通っているので、情報を共有しようとする動きがあります。
いずれの場合も、当社AIソリューションを活用している保険各社が合意すれば当社を通じて保険各社が不正に関する情報を共有し、そのことにより非競争領域※2 の不正検知においてその精度を向上させています。
日本でもさらに情報の共有が可能になると不正請求やモラルリスクに関する情報などを有効に活用でき、保険業界の健全性がさらに高まると思います。
※2 非競争領域とは、競合企業同士であっても「みんなで協力・共通化しよう」と合意した「分野・フェーズ・活動範囲」のことです。
~次号では、AIソリューションの現状と今後についてお届けします~
(10月号へ続く)