
Web 共済と保険2026年9月号
自然災害リスクとどう向き合うか
― 再保険と協同組合による分散のかたち ―(下)
■ 出再と受再によるリスク分散の実践
前月号では、「自然災害リスクをどのように持つのか」という観点から、Zenkyoren Re設立の背景について整理しました。
ここからは、その延長として、「リスクをどこに置くのか」という視点から、再保険の出再と受再の関係について考えてみます。
前回述べたとおり、JA共済連はこれまで、日本に集中する自然災害リスクに対して、内部の備えと再保険を組み合わせることで対応してきました。
その際、再保険は、リスクを単に外に出すための手段ではなく、より広い主体の中でリスクを分かち合う仕組みとして位置づけられてきました。
この構造を一歩進めて考えると、リスクの分散とは「外に出すこと」だけではなく、「異なるリスクを適切に引き受けること」も含むのではないかという発想につながります。
すなわち、リスクを一方向に移転するだけでなく、異なる地域・異なる性質のリスクを組み合わせることによって、全体としての安定性を高めることができるのではないかという考え方です。
Zenkyoren Reによる受再は、まさにそのような発想に基づくものです。
日本とは異なる地域で発生する自然災害リスクを引き受けることにより、グループ全体としてのリスク分散を図るとともに、他の協同組合のリスク移転を支える役割も担うことが期待されています。
(図2)は、そのような再保険の仕組み、すなわち出再・受再の構造を示したものです。
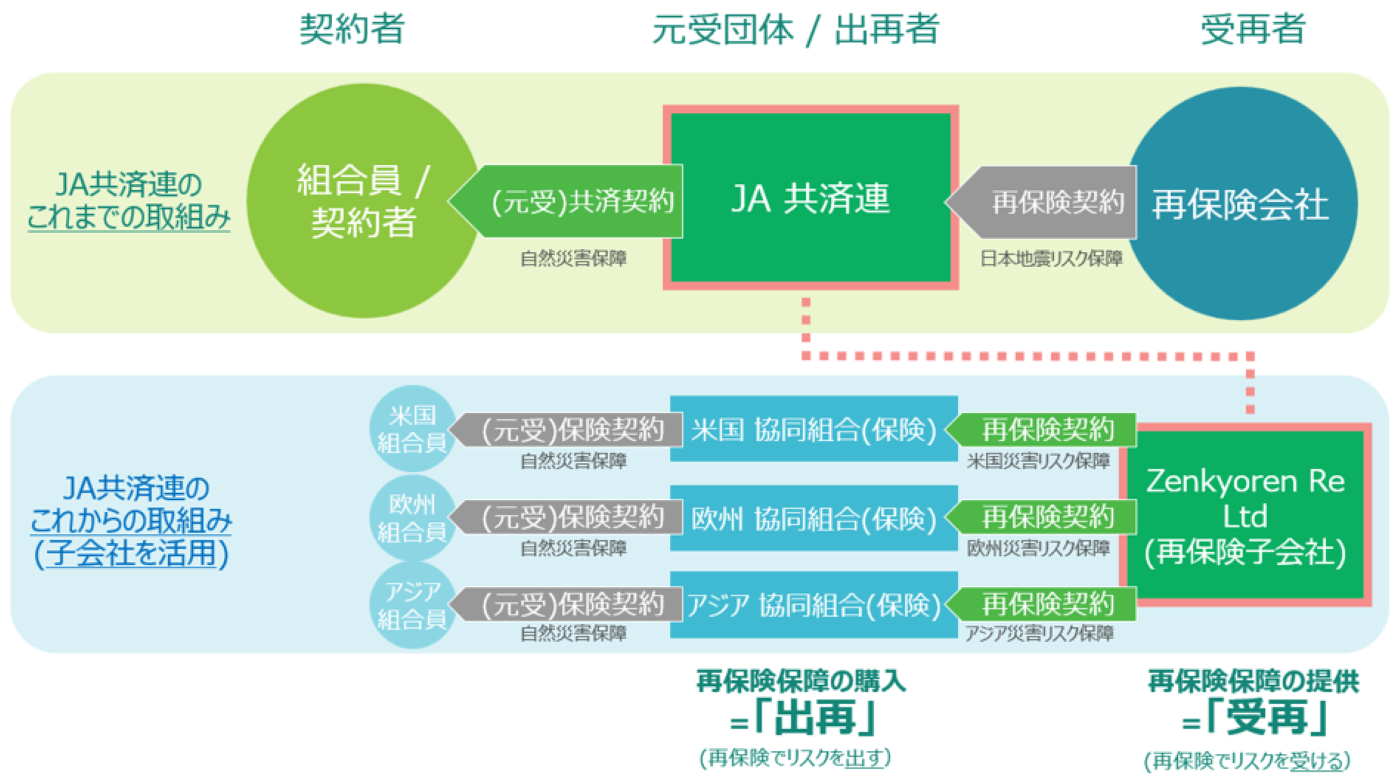
注:各主体が再保険会社を通じてリスクを分散し、災害発生時には最終的に被災地域への支払いが行われる構造。
Zenkyoren Reによる受再は、この流れの中に主体的に関与していく取り組みとして位置づけられる。
出典:JA共済連
この図で示しているように、再保険は平時にはリスクを分散し、有事には支払いを支えるという二つの役割を持っています。
JA共済連ではこれまで、日本に集中する自然災害リスクを再保険市場に出再することで、リスクの集中を和らげてきました。
一方で、新たな取り組みとしてZenkyoren Reを通じて海外の自然災害リスクを一定程度引き受けることは、JA共済連グループにとってのリスク分散にもつながります。
出再と受再は方向こそ異なりますが、「自然災害リスクをどこに置くのが最も持続可能なのか」という同じ問いに対する別のアプローチであると考えています。
■ Zenkyoren Reについて
ここで、Zenkyoren Reの拠点としてガーンジー島が選択された理由にも触れておきたいと思います。
ガーンジー島は世界有数のオフショア金融センターであり、キャプティブ※4 やセル会社※5 が多数設立されてきた実績を有します。
再保険や資産運用に関する制度・実務インフラが整備されており、再保険子会社の運営を担う管理委託会社など、専門的なサービスプロバイダーを活用しながら運営することが可能な環境が整っています。
また、当局対応の柔軟性やコスト面での合理性も、拠点選定の重要な要素となりました。
※4 キャプティブ(自家保険)とは、企業が自社やグループのリスクを自ら引き受けるために設立する「保険子会社」のことです。外部の保険会社に支払う保険料を削減し、通常の保険市場ではカバーしにくい独自のリスクにも柔軟に対応できる仕組みとして活用されています。
※5 セル会社(主に保険・金融分野におけるPCC:保護セル保険会社)とは、一つの保険会社(親会社)の中に、法律上または会計上で独立した複数の部門(セル)を持つ仕組みのことです。各セルは独立した財産として扱われます。万が一、あるセルが巨額の損害を出して破綻しても、法律上の措置によりその損失が他のセルや会社全体に波及することはありません。
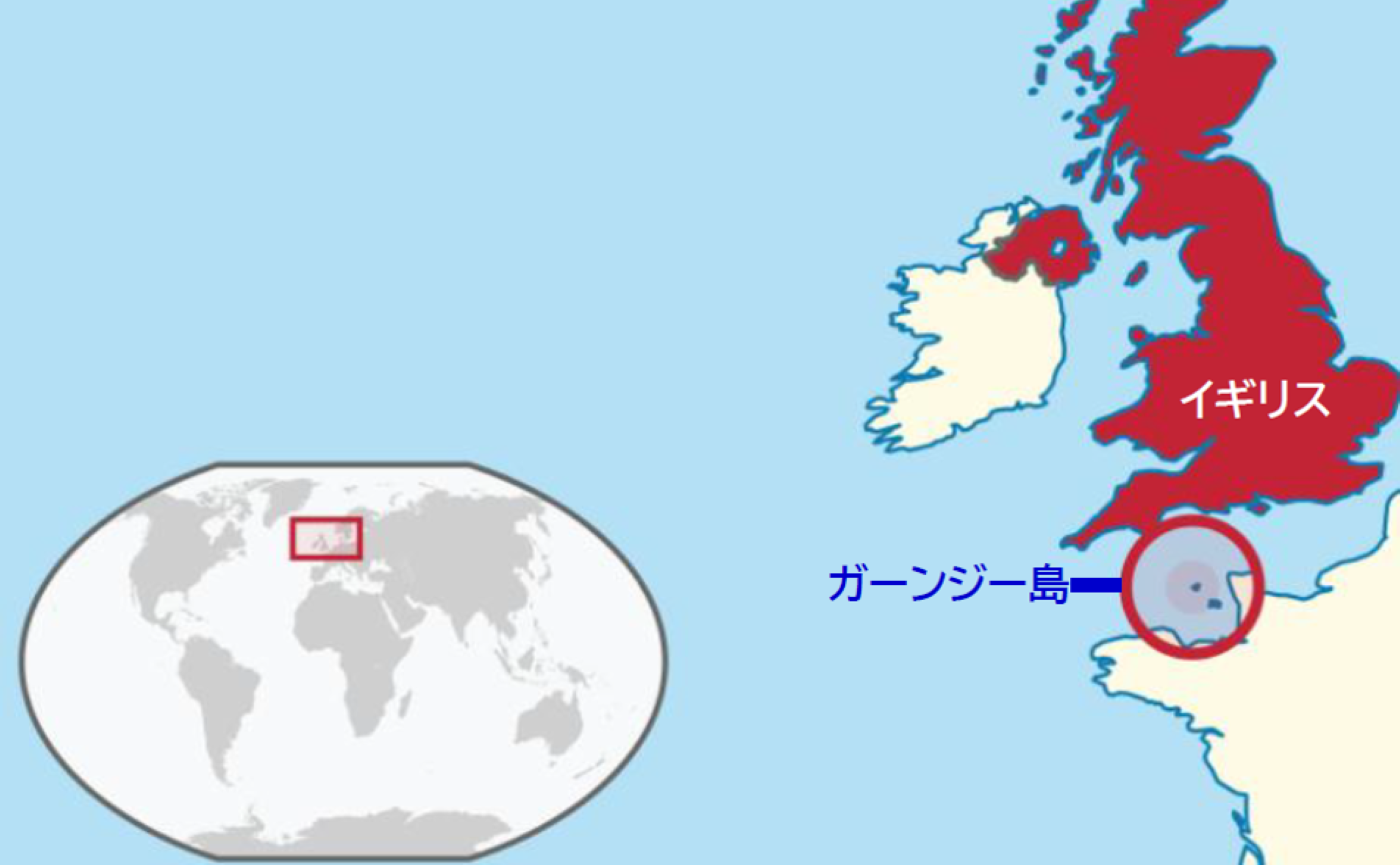
注:イギリス本土の南西沖に位置するチャネル諸島の一島。イギリス王室属領に分類される自治地域で、金融や保険の分野が発展しており、多くの金融機関や保険関連会社が拠点を構えている。
出典:TUBS「United Kingdom in its region (Guernsey special).svg」(Wikimedia Commons), CC BY-SA 3.0, 改変あり

出典:Free Guernsey Image Project (Crowd Media) - Public Domain Dedication,改変あり(写真左)
提供:JA共済連(写真右)
Zenkyoren Reの設立ならびに事業開始にあたっては、現地でオープニング・セレモニーを開催し、関係者によるテープカットも行われました。
ただし、本子会社は現地に常勤の要員を置かない体制としており、今後は非常勤取締役3名によるガバナンスのもと、定期的に取締役会を開催しながら、適正かつ有効な事業運営を図っていくこととしています。

提供:JA共済連
■ おわりに
出再と受再は、その方向性は異なりますが、「自然災害リスクをどこに置くのか」という同じ問いに対する別のアプローチです。
集中しているリスクを分散し、分散しているリスクを適切に引き受ける。その両方を組み合わせることで、よりバランスの取れたリスク構造を実現することが可能となります。
Zenkyoren Reの取り組みは、まだ始まったばかりです。しかしながら、協同組合が国境を越えてリスクを分かち合い、自然災害リスクに対する新たな関わり方を模索していくことには、大きな意義があると考えています。
今後は適切なガバナンスやリスク管理を実施しながら、小規模な取引から慎重に経験を積み重ね、より健全な分散につながるポートフォリオの構築を目指していきます。
また、再保険を通じた国際的な関係は、単にリスクを移転・引受するだけのものではありません。世界各地域の自然災害リスクの特性や、リスク評価の考え方、引受の前提条件などについて対話を重ねることで知見の共有が進み、結果としてより適切なポートフォリオ※6 分散やリスク管理につながっていく可能性があります。
この取り組みが、JA共済連グループによるICMIFメンバーへの再保険キャパシティ※7 の提供にとどまらず、協同組合間の連携強化や、リスク移転の改善を通じた会員価値の向上に資するものとなれば幸いです。また、本稿がその考え方を共有する一助となればと考えています。
※6 保険契約のポートフォリオとは、保険会社が引き受けている保険契約(商品や契約者)の全体の集合を指します。災害リスクや死亡リスクなどが特定の地域や条件に偏らないよう、バランス良く契約を集めることを「ポートフォリオを適正に管理する」といいます。
※7 再保険キャパシティ(Capacity)とは、再保険会社が提供する「リスクの引受能力」のことです。